
Priset på villaförsäkring kan variera ordentligt mellan hus som till synes är lika stora, men har olika byggnadstyper. Olika konstruktioner ger olika riskprofiler och påverkar både omfattning och kostnad för din försäkring. Riskbedömningar är centrala när försäkringsbolag sätter premier för villaförsäkring.
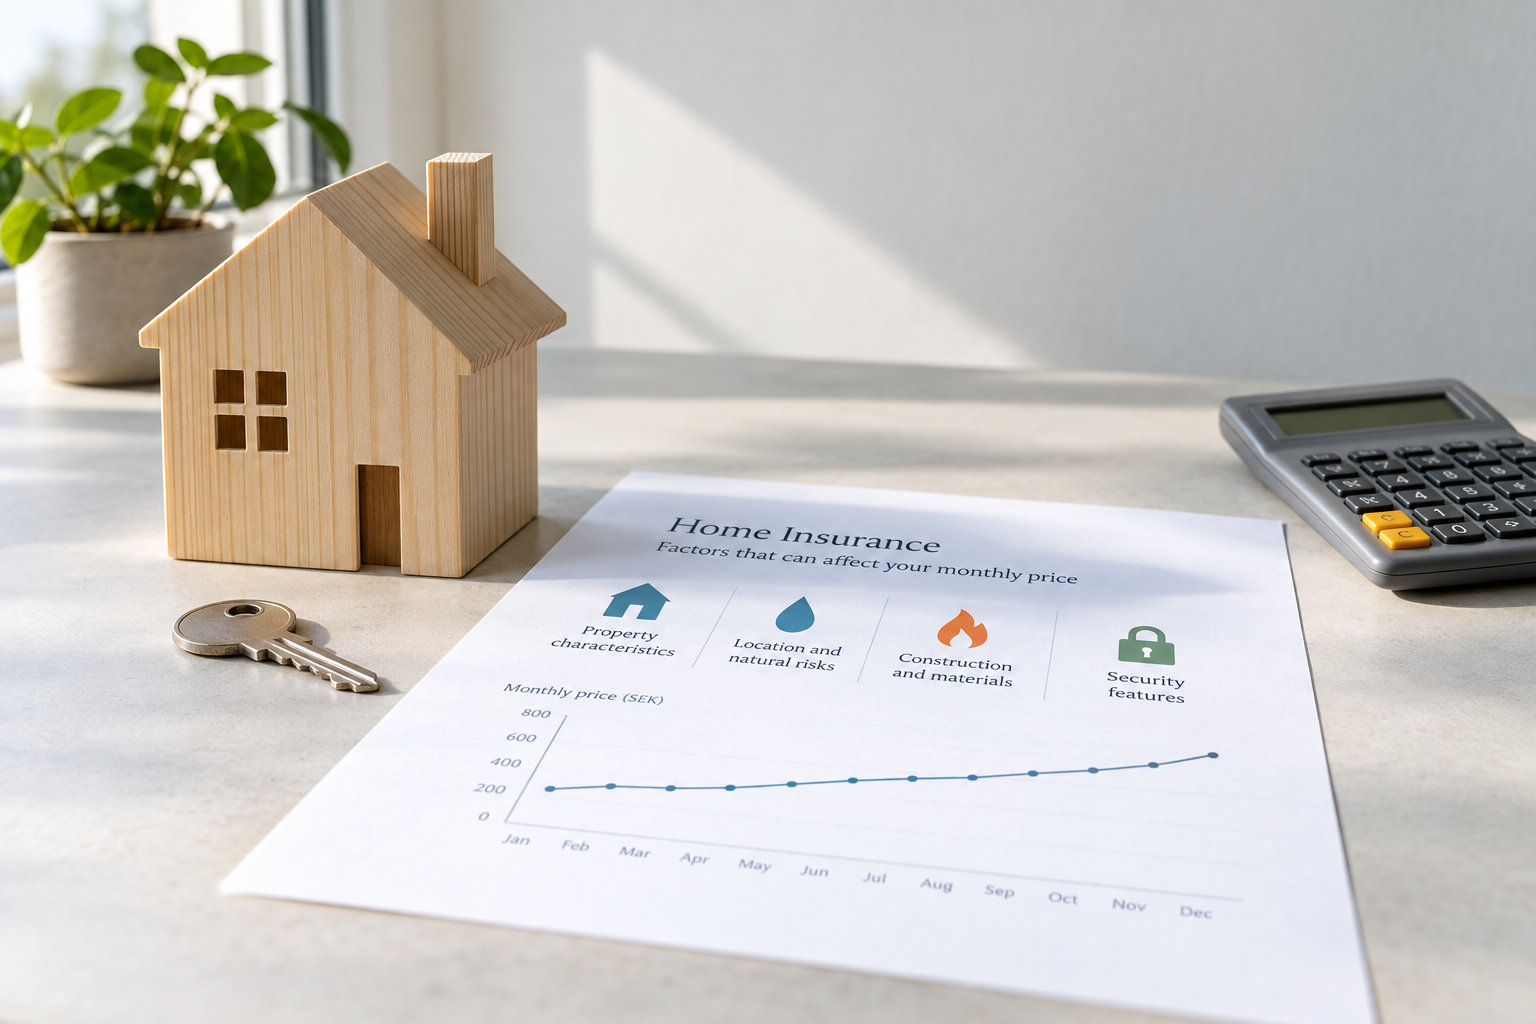
När du jämför villaförsäkring är det inte bara storlek och läge som påverkar, utan även byggnadens materialval, ålder och tekniska lösningar. Många villaägare undrar vad kostar en villaförsäkring per månad. På den sidan kan du läsa mer om hur försäkringsbolag gör sin bedömning och vilka specifika faktorer – såsom adress, antal badrum, byggnadsår och teknisk standard – som påverkar den månatliga premie du får erbjuden. Informationen ger dig en tydligare bild av vilka kostnadsdrivare som är vanliga och hur de relaterar till ditt eget hus.
Genom att fokusera på husets faktiska egenskaper får du bättre förutsättningar för ett informerat val och ett skydd anpassat efter just din villa. Samtidigt behöver du utgå från de uppgifter som försäkringsbolaget efterfrågar och hur villkoren är formulerade. Då blir jämförelsen mer relevant för din byggnadstyp.
Materialval och byggnadstyp formar riskbilden
Trähus, stenhus och byggnader av lättbetong innebär olika risker för skador som brand eller fukt. Träkonstruktioner är ofta mer känsliga för brandspridning jämfört med sten- eller tegelfasader, medan betong kan stå emot eld bättre men kan drabbas av andra skador som frostsprängning eller fukt.
Blandkonstruktioner, där olika material kombineras i samma hus, påverkar riskbedömningen. Försäkringar för villor med olika material kan prissättas utifrån hur väl materialvalen står emot exempelvis röta, fukt eller skadedjur.
Ålder, renoveringar och byggteknisk standard
Äldre hus har ofta större risk för exempelvis elfel, vattenläckor och otäta tak, eftersom installationer och tätskikt åldras med tiden. Nyproduktion har generellt högre byggstandard och färre dolda fel, vilket kan minska försäkringskostnaden.
Om huset nyligen renoverats ökar det ofta skyddet mot skador, särskilt om el- och VVS-system är bytta. Många försäkringsbolag ser positivt på dokumenterade renoveringar, men äldre konstruktioner med kvarstående originaldetaljer kan ibland kräva högre premie.
Tak, grund och fasad, kritiska riskpunkter
Taktäcke och dess ålder är avgörande för risken att drabbas av vattenskador, läckage eller mögel. Taktyper som tegel, plåt eller papp har alla olika underhållsbehov, vilket påverkar hur försäkringsrisken bedöms och vad premien landar på.
Valet av grundläggning, och om huset har välfungerande dränering, har direkt koppling till risken för fuktskador. För den som vill förstå underhållet bättre är dränering runt huset en viktig del att kontrollera över tid. Även val av fasadmaterial och hur mycket huset exponeras mot väder och vind ingår i försäkringsbolagens helhetsbedömning av villaförsäkringens pris.
System för värme och installationer påverkar premien
Olika värmesystem, som fjärrvärme, värmepump eller elvärme, innebär varierande risk för till exempel vattenläckor eller elfel. Huskonstruktioner med vedeldning eller pellets kräver regelbunden sotning och har särskilda krav på skorstenar av brandskäl.
Dokumenterad kontroll av installationer är ofta nödvändig för att minimera risken för skador. Skador på grund av slitage eller felaktiga installationer kan påverka både villaförsäkringens omfattning och villkoren.
Påverkan av komplementbyggnader och tomtens utformning
Garage, förråd och extra uthus utökar både skyddsbehovet och riskanalysen för villaförsäkring. Om det finns pool, altan eller uterum bedöms dessa ofta som faktorer som kan påverka både värdet och riskbilden för fastigheten.
Alla fasta installationer, inklusive markiser och större skärmtak, påverkar helhetsbedömningen vid försäkringsansökningar. Att ha en klar bild av hela fastighetens omfattning är central när du räknar ut vad försäkringen kan komma att kosta.
Säkerhetsnivå, skydd och skadeförebyggande åtgärder
Nivån på dina säkerhetssystem, som larm, brandvarnare eller vattenlarm, kan ha direkt inverkan på premierna. Backventiler mot översvämningsskador och dokumenterat underhåll kan också påverka både priset och försäkringens villkor.
Skadeförebyggande satsningar visar försäkringsbolaget att du aktivt minskar riskerna i huset. Det kan i vissa fall ge bättre villkor och lägre pris, särskilt om de åtgärder du valt matchar vilka risker som är mest relevanta för just ditt hus.
Checklista för jämförelse och villkorsläsning
Inför en försäkringsjämförelse bör du samla information om byggmaterial, taktyp, installationer och eventuella sidohus. Kontrollera även om större renoveringar har genomförts och att dokumentation finns lättillgänglig vid behov.
Gå igenom försäkringsvillkoren noggrant för att förstå exakt vad som täcks och om det finns undantag kopplade till husets konstruktion eller tekniska lösningar. Genom att vara noggrann vid jämförelsen kan du hitta en lösning som passar just ditt hus och dess särskilda behov.
Sammanställning av viktiga prisfaktorer för villaförsäkring
Husets byggnadstyp, materialval och skick kan påverka premier och villkor. Fokusera på dess faktiska förutsättningar istället för att enbart jämföra enligt boyta.
Håll dig uppdaterad med relevant dokumentation och säkerställ att försäkringen speglar bostadens risker och egenskaper. Genom att utgå från dessa faktorer förbättrar du jämförbarheten mellan olika alternativ.
Kommentarer
Kommentarsregler
- Håll god ton och håll dig till ämnet.
- Inga personangrepp, inga hot och inget som kränker en grupp.
- Ingen reklam och inga länkar till försäljning.
- Skriv inte ut andras personuppgifter.
- Kommentarer som bryter mot reglerna tas bort.
Inga kommentarer ännu. Skriv den första.